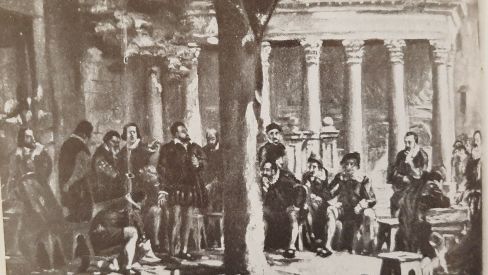
Duela 500 urte, 1526ko abuztuaren 21ean, Gernikako zuhaizpean, Bizkaiko Batzar Nagusiek 1452ko Foru Zaharra erreformatu zuten eta Foru Berria onartu. Aurten historikoki eta juridikoki esanguratsua izan zen testu horren 500 urteurrena ospatzen dugu. Hori horrela, Bizkaiak bere autogobernuaren oinarriak ezarri zituen, tributu sistema berri bat eta askatasunean oinarritzen zen eredu berria.
Aurten ospatzen dugun efemeride hau ezin daiteke ulertu ere, zoritxarrez, beste aurtengo efemeride batekin lotzen ez badugu. 150 urte igaro dira 1876ko uztailaren 21ean Araba, Bizkaia eta Gipuzkoako Foruak abolitu zituen Legea onartu zutenetik, eta horrek ekarri zuen, besteak beste, haien gobernu foru instituzioak, subiranotasun fiskala eta barne ohiturak desagertzea, eta herritarrek Espainiako zerbitzu militarra betetzeko betebeharra.
XIV. mendetik 1876ra bitartean euskal administrazioek zeukaten zerga-salbuespenari esker, Lurralde Historikoetan zeuden gastu eta diru-sarrera publikoak kudeatzen zituzten. Eta euskal herritarrek ulertu zuten euren erakunde legitimoak Euskal Herrian zeudenak zirela
Hori horrela, gutxienez, XIV. mendetik 1876ra bitartean euskal administrazioek (kasu honetan Bizkaiari egiten diot erreferentzia testuan zehar ospatzen ari garena kontuan hartuz) zeukaten zerga-salbuespenari esker, Lurralde Historikoetan zeuden gastu eta diru-sarrera publikoak kudeatzen zituzten. Eta Euskal Herriko gizon eta emakumeek ulertu zuten euren erakunde legitimoak Euskal Herrian zeudenak zirela eta erakunde horiek bertoko herritarren interesen zerbitzura zeudela, Espainiako Gobernuaren edo monarkiaren kanpoko erakundeen esku-hartzerik gabe.
Beraz, zer esan nahi du zerga-salbuespenak? Zerga-salbuespena eskubide juridiko bat da, eta pertsona fisiko edo juridikoa den zergadunak, zerga jakin bat ordaintzeko betebeharretik salbuesten du, nahiz eta zerga hori sortuko lukeen gertaera hori betetzen den.
Hala ere, eta hemen dago muina, Foru esparruan zerga-salbuespenaz hitz egiten dugunean ez dugu esan nahi Bizkaiko zergadunek ez dituztela beraien zergak ordaintzen, baizik eta kopuru horiek ez zitzaizkiola Espainiako erregeari zuzenean ordaintzen. Hau garrantzitsua da azpimarratzea, bestela, badirudi bizkaitarrek ez zutela zergarik ordaintzen eta hori ez da egia.
Foru esparruan zerga-salbuespenaz hitz egiten dugunean ez dugu esan nahi Bizkaiko zergadunek ez dituztela beraien zergak ordaintzen, baizik eta kopuru horiek ez zitzaizkiola Espainiako erregeari zuzenean ordaintzen
Bizkaiari dagokionez, jada, 1452ko Bizkaiko Foru Zaharreko IV. Tituluak adierazten zuen diru-sarrerak Bizkaiko Jaunari zegozkiola, hau da, Bizkaiko Jaurerriari, eta ez Gaztelako erregeari.
Hiru elementu aipatu daitezke Bizkaiko zerga-salbuespenaren teoria eraikitzen lagundu dutenak: lurraren pobrezia, Bizkaiko Jaurerriaren defentsan zeuden gastuak eta Bizkaiko herritarrek zeukaten noblezia unibertsala.
Lehenengoari dagokionez, uste da Bizkaiko lurraren pobrezia dela zerga-salbuespenaren eta merkataritza askatasunaren benetako arrazoietako bat. Foru Berriak berak bere I. Legean honela dio: Bizkaia "mendiko lurralde bat da, non ez duten ereiten, ez ogia hartzen, eta ez duten beren burua elikatzeko janaririk, eta Frantziatik, Portugaletik, Ingalaterratik eta beste erreinuetatik datozen ogi, haragi, arrain eta hazkurriekin mantentzen diren". Beraz, argudiatu daiteke, berdintasun eta justizia arrazoiengatik, Bizkaia salbuetsita zegoela Gaztelako beste lurraldeentzat ezarritako zergen ordainketatik. Hala ere, azalpen hau berez ez da nahikoa. Beste arrazoi praktiko bat gehitu behar zaio, zerga-salbuespen hori justifikatzen laguntzen duena: Bizkaiko Jaurerriak Erregeari Bizkaiko Jaun gisa ematen zion zaintza zerbitzua.
Hiru elementu aipatu daitezke Bizkaiko zerga-salbuespenaren teoria eraikitzen lagundu dutenak: lurraren pobrezia, Bizkaiko Jaurerriaren defentsan zeuden gastuak eta Bizkaiko herritarrek zeukaten noblezia unibertsala
Funtsean, Jaurerriak bere kostaldearen eta lurraldearen defentsa bere gain hartzen zuen, Koroarentzat enklabe estrategiko zenaren segurtasuna bermatuz. Honek esan nahi zuen itsas defentsatik eta lurraldearen babesetik eratorritako gastuak Bizkaiak berak ordaintzen zituela, Erregearen ogasunarentzat kosturik sortu gabe. Defentsa horren truke, Bizkaiak beste Gaztelako lurraldeetan ezarritako zergetatik salbuetsita egoteko eskubidea mantendu zuen.
Zerga-salbuespenaren hirugarren arrazoia noblezia unibertsalaren egoerarekin lotuta legoke. Noblezia unibertsala herrialdeko jatorrizko guztiek gozatzen zuten pribilegioa zen, herrialdeko etxe arbasoen ondorengoak zirelako. Bizkaiko herritarrek, horrela, "vizcaginus originarius, ergo fidalgus" formula bidez, Gaztelari zergak ordaintzetik salbuetsita zeuden.
Eta esan badut Bizkaiko herritarrek erregeari zergak ordaintzetik salbuetsita zeudela, zergatik geratzen ziren Erregearen esku kantitate batzuk? Foru berriak esaten zuen zein zerga ziren Bizkaiko Jaunarentzat. Bizkaiko Jaurerria 1379an Gaztelako Koroan sartu zenean, eta Bizkaiko Jauna eta Gaztelako Errege tituluak Joan I. erregearen pertsonarekin bat etorri zirenean, esan genezake erregeari bai ordaintzen zitzaizkiola Foruak adierazten zuena, baina ez errege izateagatik, baizik eta Bizkaiko Jauna izateagatik. Berezitasuna zen bizkaitarrak ez zeudela Gaztelako zerga-sistema arruntaren mende.
Bizkaiak historikoki bere tributu sistema propioa izan bazuen ere, ez zuen 1629ra arte zerga berririk izan
Hala ere, egia bada ere Gutun Berriak erregeak zer eskatu zezakeen eta zer ezin zuen zehazten zuela, 1876an Foruak desagertu arte Koroaren asmoa beti izan zen Foruak aurreikusten ez zituen zerga berriak ezartzeko asmoa.
Bizkaiak Koroari ordaintzen zion guztiaz gain, gehitu behar da dohaintza deiturikoen bidez, foru erakundeek erregeari ordaintzen zizkiotela bestelako kantitate batzuk Erresuman zeunden behar ekonomiko hazkunde eta premiazkoengatik. Kopuru horiek, boluntarioak eta Bizkaiko Batzar Nagusiek onartu behar zituzten arren, askotan boluntario izaera hori gainditzen zuten Erregearen presioagatik.
Testuinguru horretan, foru erakundeak, Koroari diru kopuru handiak ordaindu behar zizkiotelako, beraientzako zerga berriak sortzea eskatzen hasi ziren, beraien burua finantzatzeko eta zituzten betebeharrak betetzeko. Hori horrela, Bizkaiak historikoki bere tributu sistema propioa izan bazuen ere, ez zuen 1629ra arte zerga berririk izan.
Izan zutelako ditugu, gaur egun, indarrean dauden erakundeak eta horietatik eratortzen diren eskubide eta betebeharrak
Argi geratu behar da 1526ko Gutun Berrian zerga-salbuespen kontzeptuak ez zuela esan nahi Bizkaiko herritarren karga publikoei aurre ez zietela egiten, izan ere lurraldeak zeukan finantza subiranotasunak laguntzen zuen dirua Bizkaiko lurraldean geratzea eta aldebikotasunean oinarritzen zen Bizkaiko erakunde eta koroaren arteko harremana.
Sistema honek, gaur egun indarrean dugun Ekonomia Itunaren oinarriak ezarri zituen. Izan zutelako ditugu, gaur egun, indarrean dauden erakundeak eta horietatik eratortzen diren eskubide eta betebeharrak. Orain 500 urte Gernikako zuhaizpean, ez ziren legeak bakarrik idatzi. Herritarren, zergen eta erakundeen arteko harremana ulertzeko modua sendotu zen. Nondik gatozen ulertzeak erantzunak ematen dizkigu, egungo eta etorkizuneko autogobernua eraikitzeko.
Gehitu EnpresaBIDEA Google-ren iturri hobetsi gisa doan
Egon zaitez azken berriekin informatuta