30 urterako AEBeko zor publikoak 2002tik izan duen errendimendurik handiena izan zuen (%5,67). Denbora luzez argi egon da AEBeko epe luzerako zorraren errendimenduen mugimendu bortitzak Europari sortuko zizkiola arazorik handienak. Bonuen errendimenduen igoerak kezkagarria dirudi baina, batez ere, AEBeko hipoteketan eragin ikaragarria izaten ari da. Honi gehitzen zaio gaur egungo lan orduko irabazien batez besteko hazkundea nabarmen jaisten ari dela eta, hurrengo inflazio dataren zain, litekeena da seigarrenez jarraian inflazio tasaren azpitik egotea. Ikaragarria da hori. Alde batetik, eskuragarritasuna (etxebizitzarako, mugikortasunerako…) geroz eta arazo handiagoa dela argudiatzen dute, eta, bestetik, ekonomia ez dagoela unerik onenean Erreserba Federalak egingo dituen ustezko lau interes tasa igoera jasateko.
Ekonomia eta enpresari buruzko informazio guztia biltzen du EnpresaBIDEAren buletinak, euskara hutsean. Egunero-egunero emailean jaso dezakezu, guztiz doan, bi minutu besterik ez dituzu behar harpidetzeko. Eta proiektu hau hazten jarrai dadin lagunduko diguzu.
Ebidentzia da (paradoxa era berean) bonuen errendimenduen igoera orokorra, beste arrazoien gainetik baino, hazkunde ekonomikoaren igoera "onari" ematen zaion erantzunagatik dela. Kontsumitzaileen inflazioarekiko kezkak areagotu egin dira duela zazpi hilabete Irango gerrak petrolioaren prezioa igoarazi zuenetik, baina merkatuan oinarritutako epe-luzerako inflazio-aurreikuspenak ez dira mugitu. Beraz, epe-luzeko inflazioa ez da igoeraren arrazoi funtsezkoa.
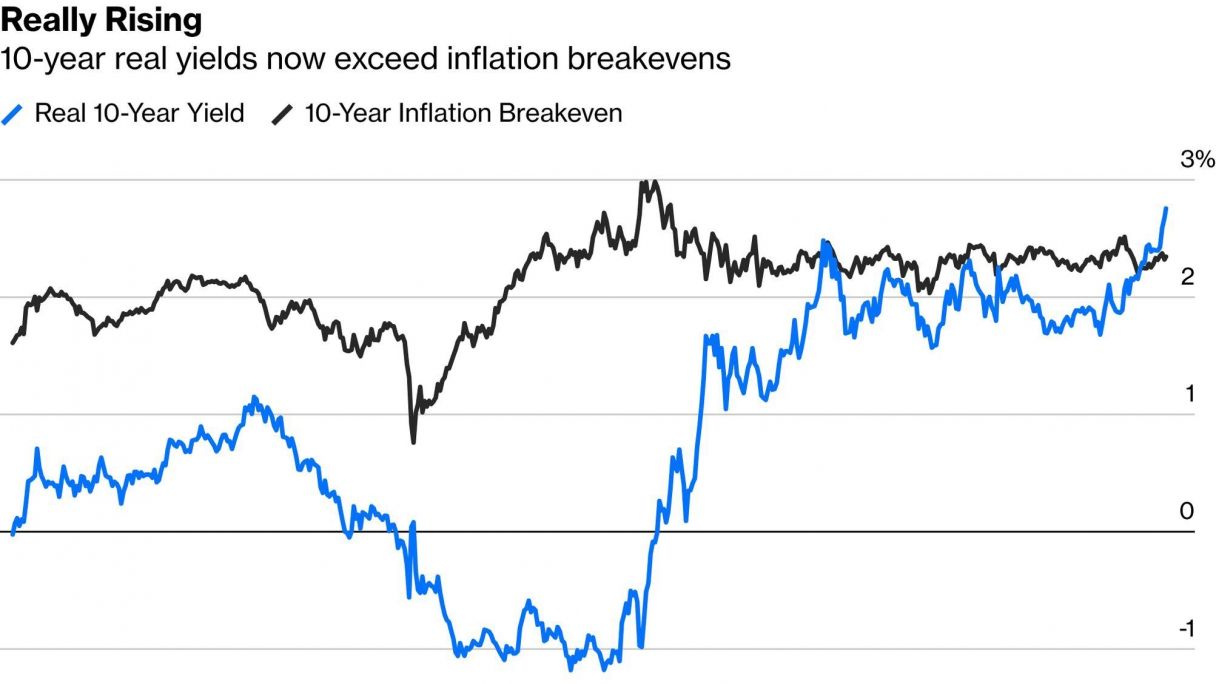
Bonuen errentagarritasuna osagai ezberdinetan bana daiteke. Alde batetik, inflazioak gidatzen duen errentagarritasuna; bonu horrek etorkizunean eskainiko digun errendimendua igorritako monetak pairatu duen balio galera konpentsatzeko. Bestetik, errendimendu erreala; epe horretan espero den inflazio tasa kenduta gelditzen den errendimendua eta bestelako arriskuak konpontzen dituena, adibidez ez ordaintzearena edota aukera arriskua. Etorkizuneko inflazioaren oreka-puntuak ez dira ia mugitu azken bost urteetan; errendimendu errealak handiagoak dira, eta azken bost urteetako errendimenduen gorakada azaltzen dute.
Gobernuaren gehiegizko zor fiskalak ez du gehiegi larritzen…
Bonuen etekinen gorakadak gobernuaren maileguen kostuak handitu ditu zuzenean. AEBeko defizit fiskala 40 bilioi dolarretik gorakoa izan zen aurreko hilean. Nazioarteko Finantza Institutuak urtero egiten duen zorraren monitorizazioan adierazi du zor fiskalarekiko barealdiak jarraitzen duela. Inflazioa, berez, gobernuen laguna izan da, eta ordaintzeko zegoen zorraren maila, barne produktu gordinarekiko proportzio gisa, murriztu egin du, nahiz eta zor nominalek marka berriak lortu dituzten. Horrek ez du esan nahi gobernuek igorritako zorraren errentagarritasunak gora egin dezakeenik arazorik sortu gabe. Erreserba Federalak inflazioa kontrolatzeko aplikaturiko gogortze zikloaren ondorioz, interes tasak igotzen dituen heinean zorraren karga erreala hazi egingo da. Bitartean, AEBeko Altxorra epe-laburreko Treasury letrak igorriz gero eta gehiago zorpetzen ari da.
Pandemia aurreko hiru hamarkada baino gehiagotan zor publikoaren errendimenduek beheranzko joera garbia izan zuten bezala, zentzuzkoa da goranzko joera epe luzez izatea
Bonuen errendimenduen igoeran bi joera bereizi behar dira; joera sekularra eta abuztuaz geroztik eman den bat-bateko mugimendua. Mundu garatuan zorraren errendimenduaren joera sekularra goranzkoa da arrazoi sendo eta neurri batean atzeraezinagatik: biztanleria zahartu baten demografiagatik, eta globalizazioaren atzerakadagatik. Pandemia aurreko hiru hamarkada baino gehiagotan zor publikoaren errendimenduek beheranzko joera garbia izan zuten bezala, zentzuzkoa da goranzko joera epe luzez izatea. Hau, berez, ez da txarra; izatez kapital gastuen errazionamendu zorrotzagoa eta finantza errekurtsoen efizientzia hobetzen du, eta aurreztaileei akzioen alternatiba baliozkoa eskaintzen die. Arriskua non dago? Jokalari guztiak egoera berrira egokitzeko prozesua motela izan behar dela eta orain ikusten ari garen errendimenduen mugimendu azkarrak (abuztutik hona) arriskuak ekar ditzakeela.
Arazoa larriagoa da zorpetze handia duten herrialdetan…
AEBen ekonomia hazkundeak bonuen errendimendu handiak bultzatu dituen bitartean, dagoeneko zorpetze nabaria duten herrialdeetan kostuek bizitza larriagotu egingo dute. Mugimenduen azkartasunak dislokazioak ekar ditzake edozein lekutan, Frantzian kasu. 1994an Alan Greenspan AEBeko Erreserba Federalaren aginduan zegoen eta bat-bateko tasen aldaketa harrigarria egin zuenean Tequilaren Krisia eragin zuen Mexikoko sistemaren ahulezia agerian utziz. Oraingo AEBeko Altxorraren mugimenduak munduko ahulgune handienak non dauden argitu ditu: Frantzian eta Erresuma Batuan.
Bonu-inbertitzaileen sentimenduaren aldaketek ingurune askoz zailagoa sortu dute Europako gobernuentzat eta enpresentzat. Frantzian gobernuak aurkeztutako finantzaketaren iragarpenak salerosketa berri bat eragin zuen herrialdeko bonuetan (OATak) eta Alemaniako Bundsekiko aldea latz handitu da. Europako zor subiranoaren krisiaren garai txarrenetan (2011 eta 2012) bakarrik igo zen halako tartea hain arin. Parisen epizentroa duen eurogunearen bigarren krisiaz hitz egiten ari da. Euroguneak erabateko hondamendia saihesteko nahikoa den gutxienekoa egiten ari da arazoa konponduko zukeen mugimendu sakonik egin gabe.
Oraingo AEBeko Altxorraren mugimenduak munduko ahulgune handienak non dauden argitu ditu: Frantzian eta Erresuma Batuan
Zergatik da arazo bat Frantziarentzat eta Erresuma Batuarentzat? Euren defizitez haratago, Estatu Batuek baino karga fiskal handiagoak jasaten dituzte. Sarrera fiskalak Estatu Batuetan BPGaren %25,2 dira; ekonomia garatuen artean baxuena. Erresuma Batuan %35,3 eta %43,9 Frantzian. AEBeko politikariek erraz egin diezaiokete aurre defizitari zergen igoerekin. Nahiz eta hautesleak konbentzitzeko aukera izan, ez dago argi aukera hori legegile Frantsesei irekita izan daitekeenik. Frantzia eurogunearen parte denez, berez edozein krisialdi gainerako eurogune eremura zabaldu behar da kide gehienak norabide nazionalista hartzen hasi diren eta, ziurrenik, laguntzeko gogoz kontra dauden une honetan. Akzioetan eragina izaten hasi da.
Gehitu EnpresaBIDEA Google-ren iturri hobetsi gisa doan
Egon zaitez azken berriekin informatuta